Apollo: هوش مصنوعی بیرون از شرکتهای تکنولوژی هنوز هیچ سودی نداشته
اقتصاددان ارشد Apollo با پنج نمودار نشان داد درآمد، حاشیه سود و بهرهوری فقط برای Mag 7 بالا رفته و خرج توکن در دست چند شرکت VC-backed متمرکز است. خلاصه و نظر من.
25 Oct 2026 · 2 min read · هوش مصنوعی · اقتصاد AI · Apollo · بهرهوری · استارتاپ · LLM
تورستن اسلوک، اقتصاددان ارشد Apollo، یک یادداشت کوتاه با پنج نمودار منتشر کرده که حرفش خیلی صریح است: با این همه سرمایهگذاری و هیاهو، هوش مصنوعی بیرون از بخش تکنولوژی هنوز هیچ سود مالیای برای شرکتهای آمریکایی نداشته. این یادداشت در هکرنیوز با بیش از ۵۷۰ امتیاز و ۶۰۰ کامنت یکی از داغترین بحثهای آخر هفته شد.
سه نمودار اصلی
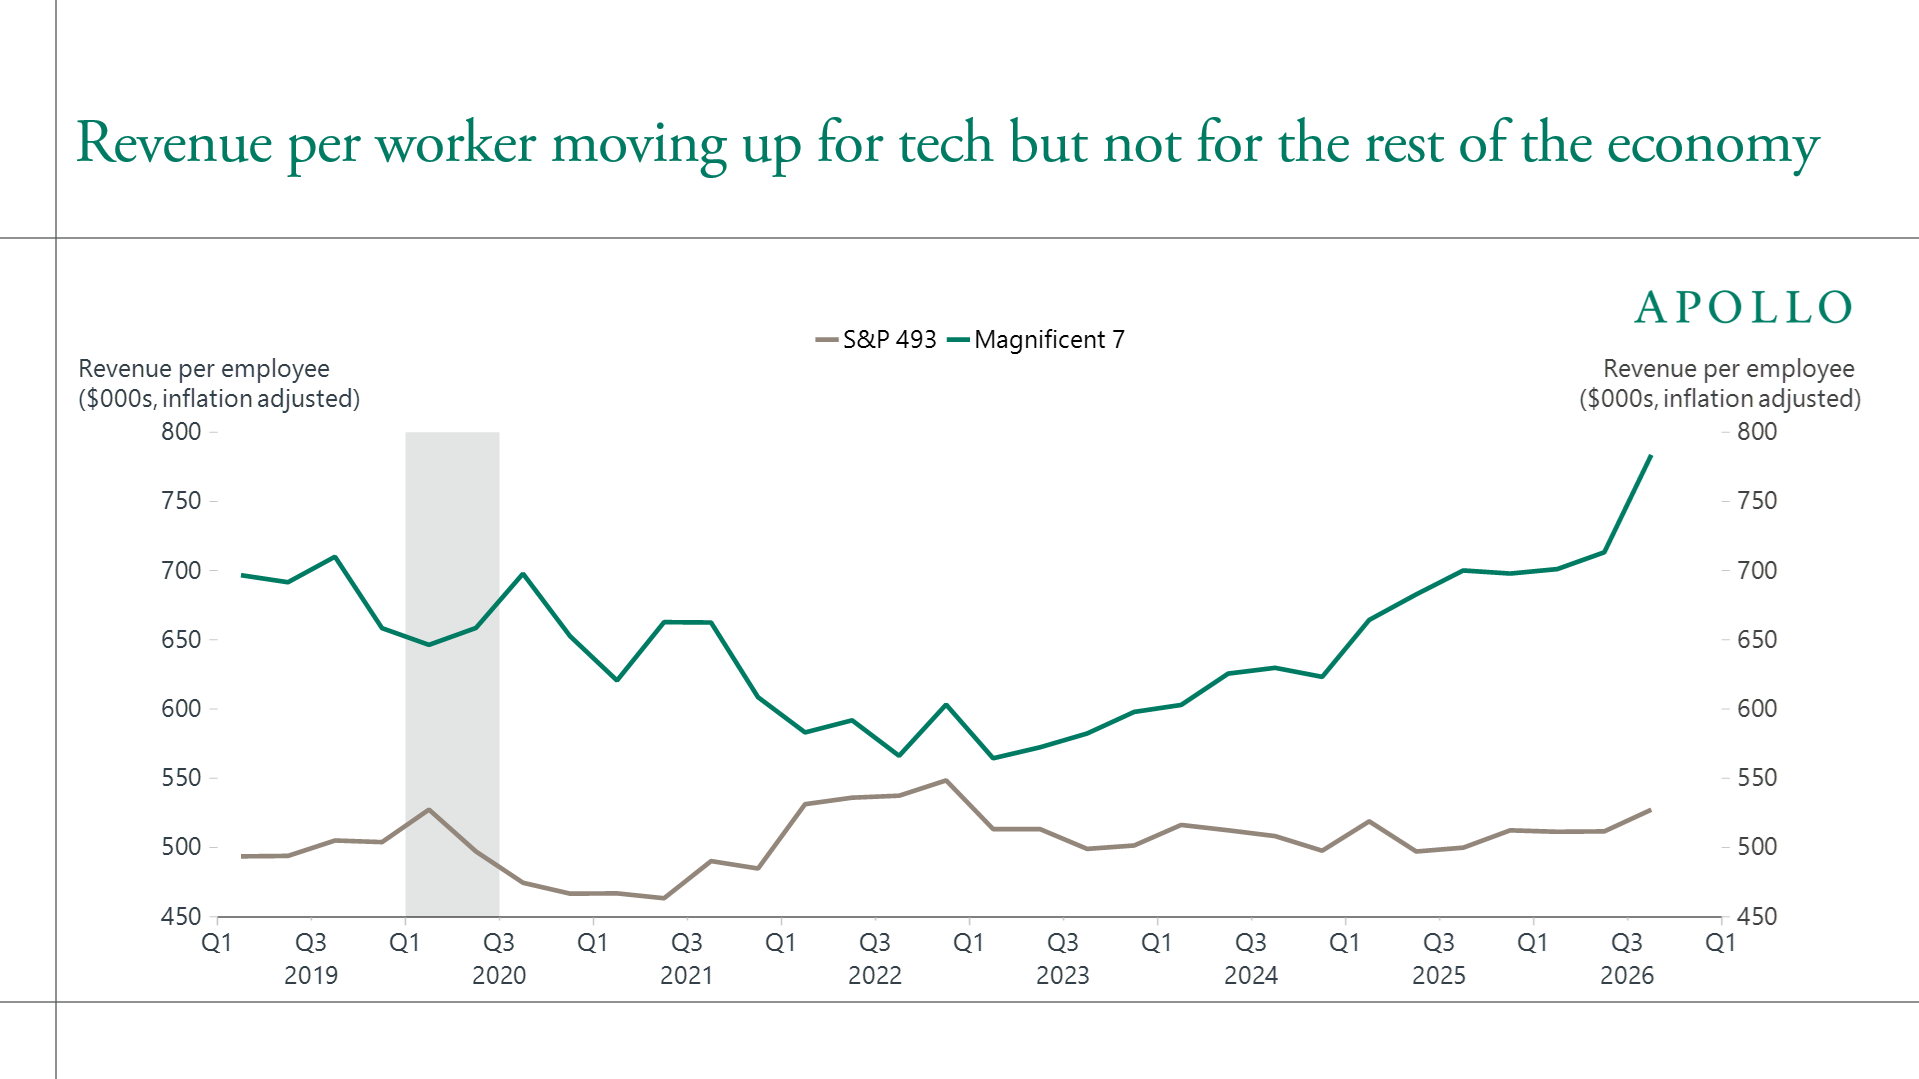
- درآمد به ازای هر کارمند: برای «هفت غول» (Mag 7، یعنی اپل، مایکروسافت، گوگل، آمازون، متا، انویدیا و تسلا) تند بالا رفته، اما برای ۴۹۳ شرکت دیگر S&P 500 تقریباً صاف مانده.
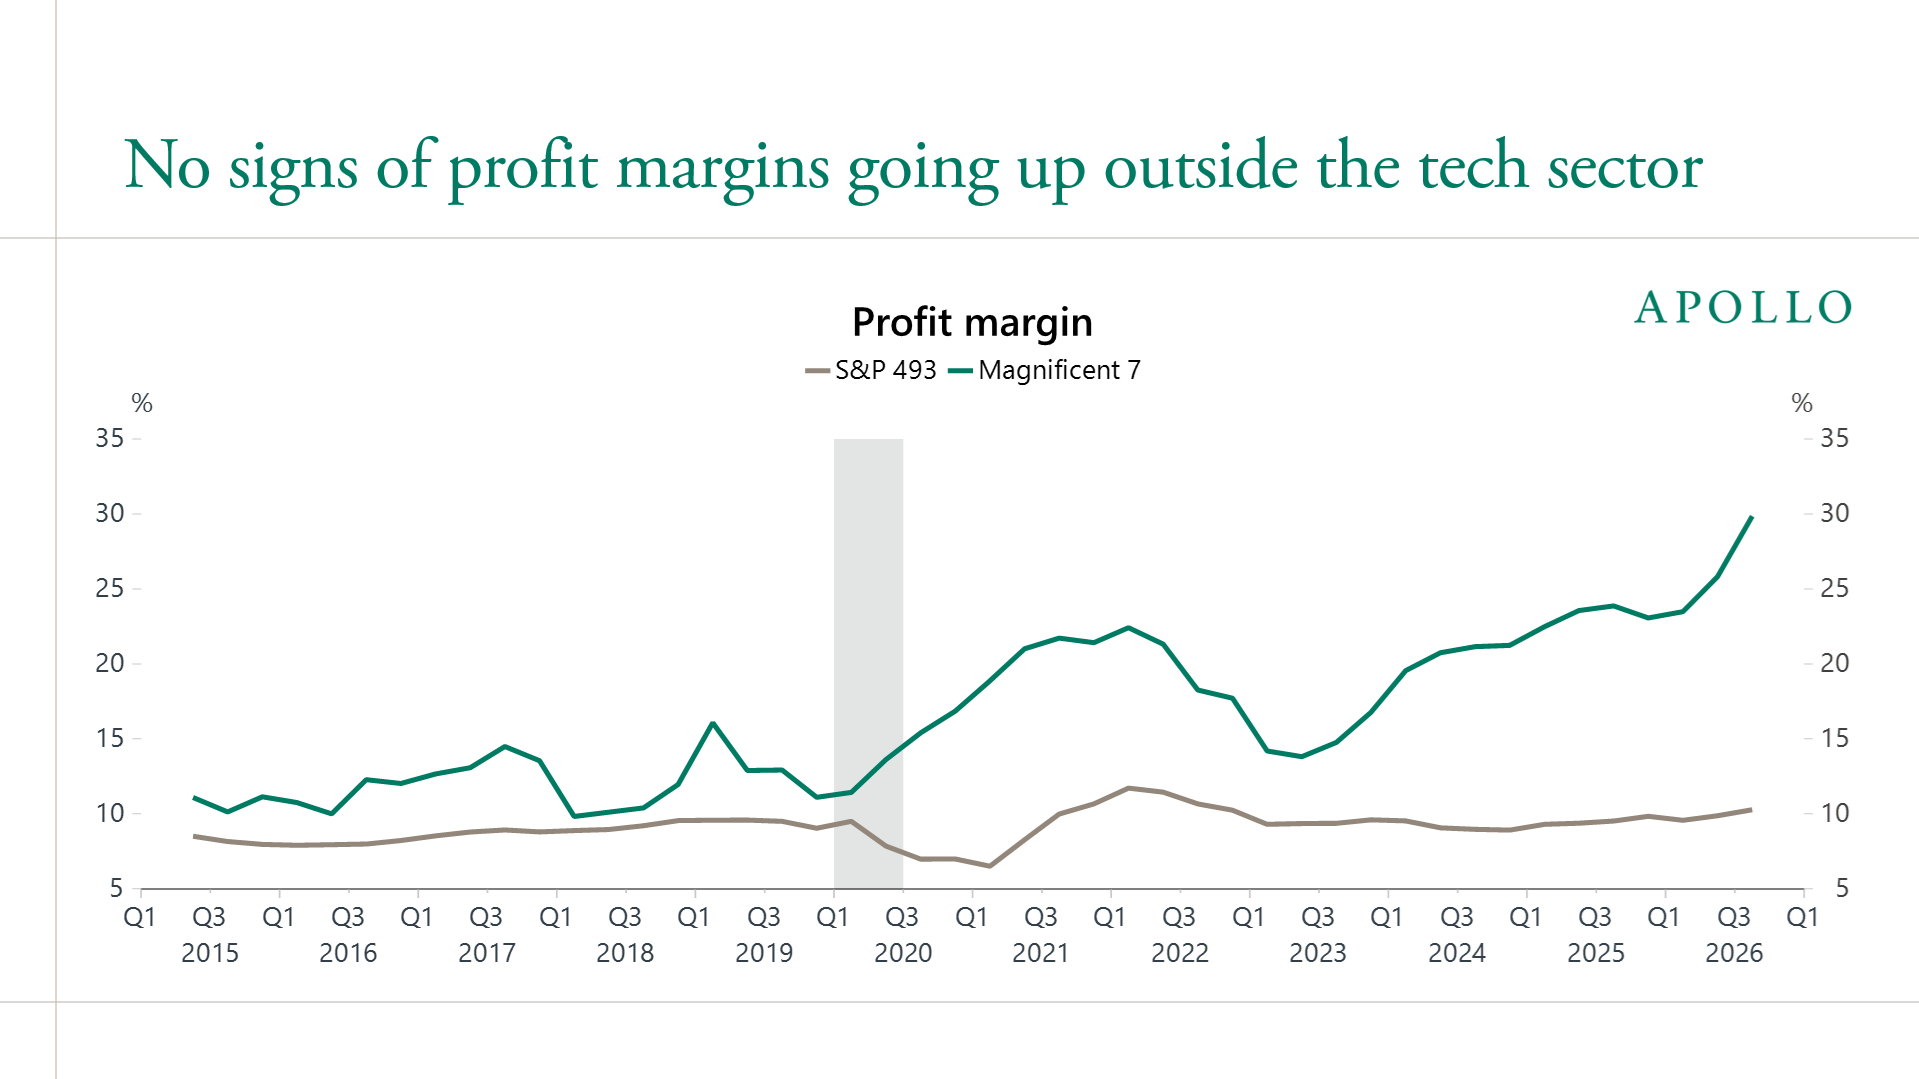
- حاشیهی سود: برای Mag 7 به حدود ۳۰ درصد رسیده؛ برای S&P 493 همان حدود ۱۰ درصد همیشگی.
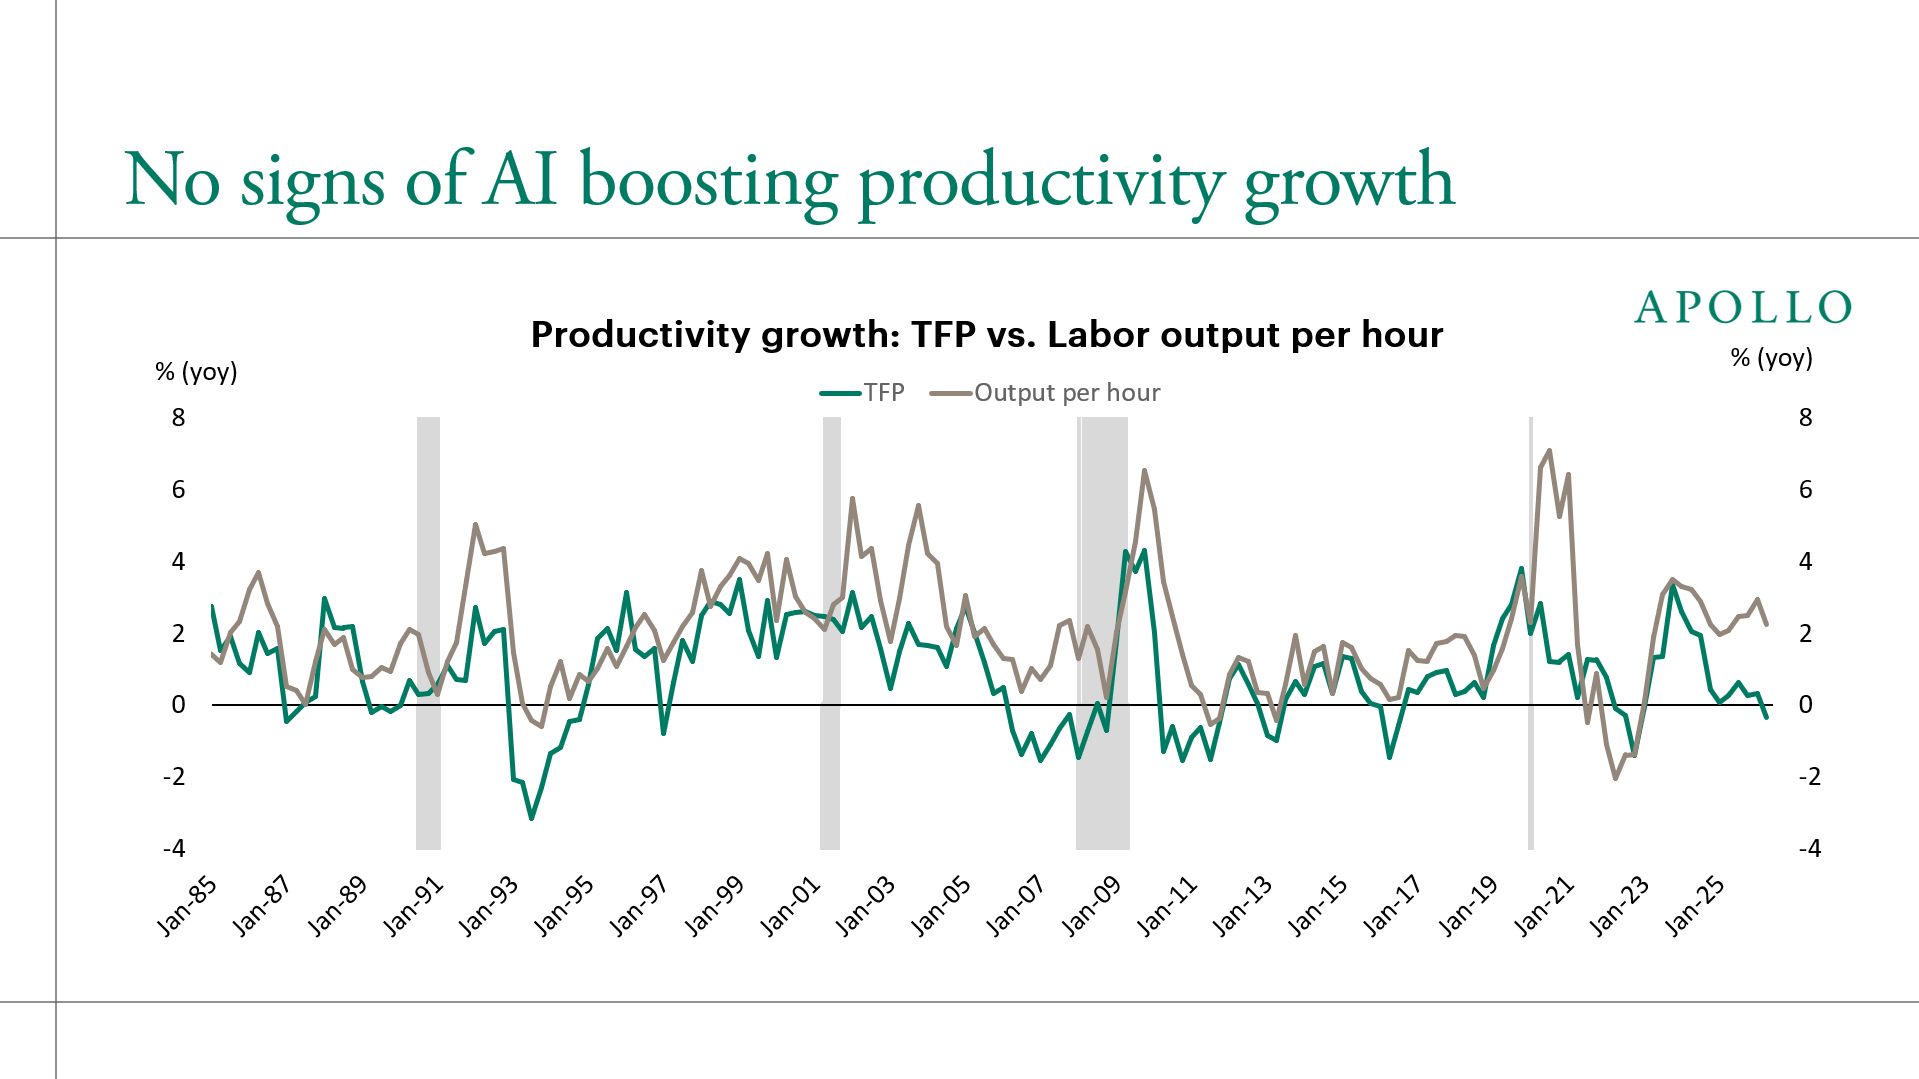
- بهرهوری: هیچ نشانهای از جهش بهرهوری در آمار کلان آمریکا دیده نمیشود.
خرج توکن دست چند شرکت است
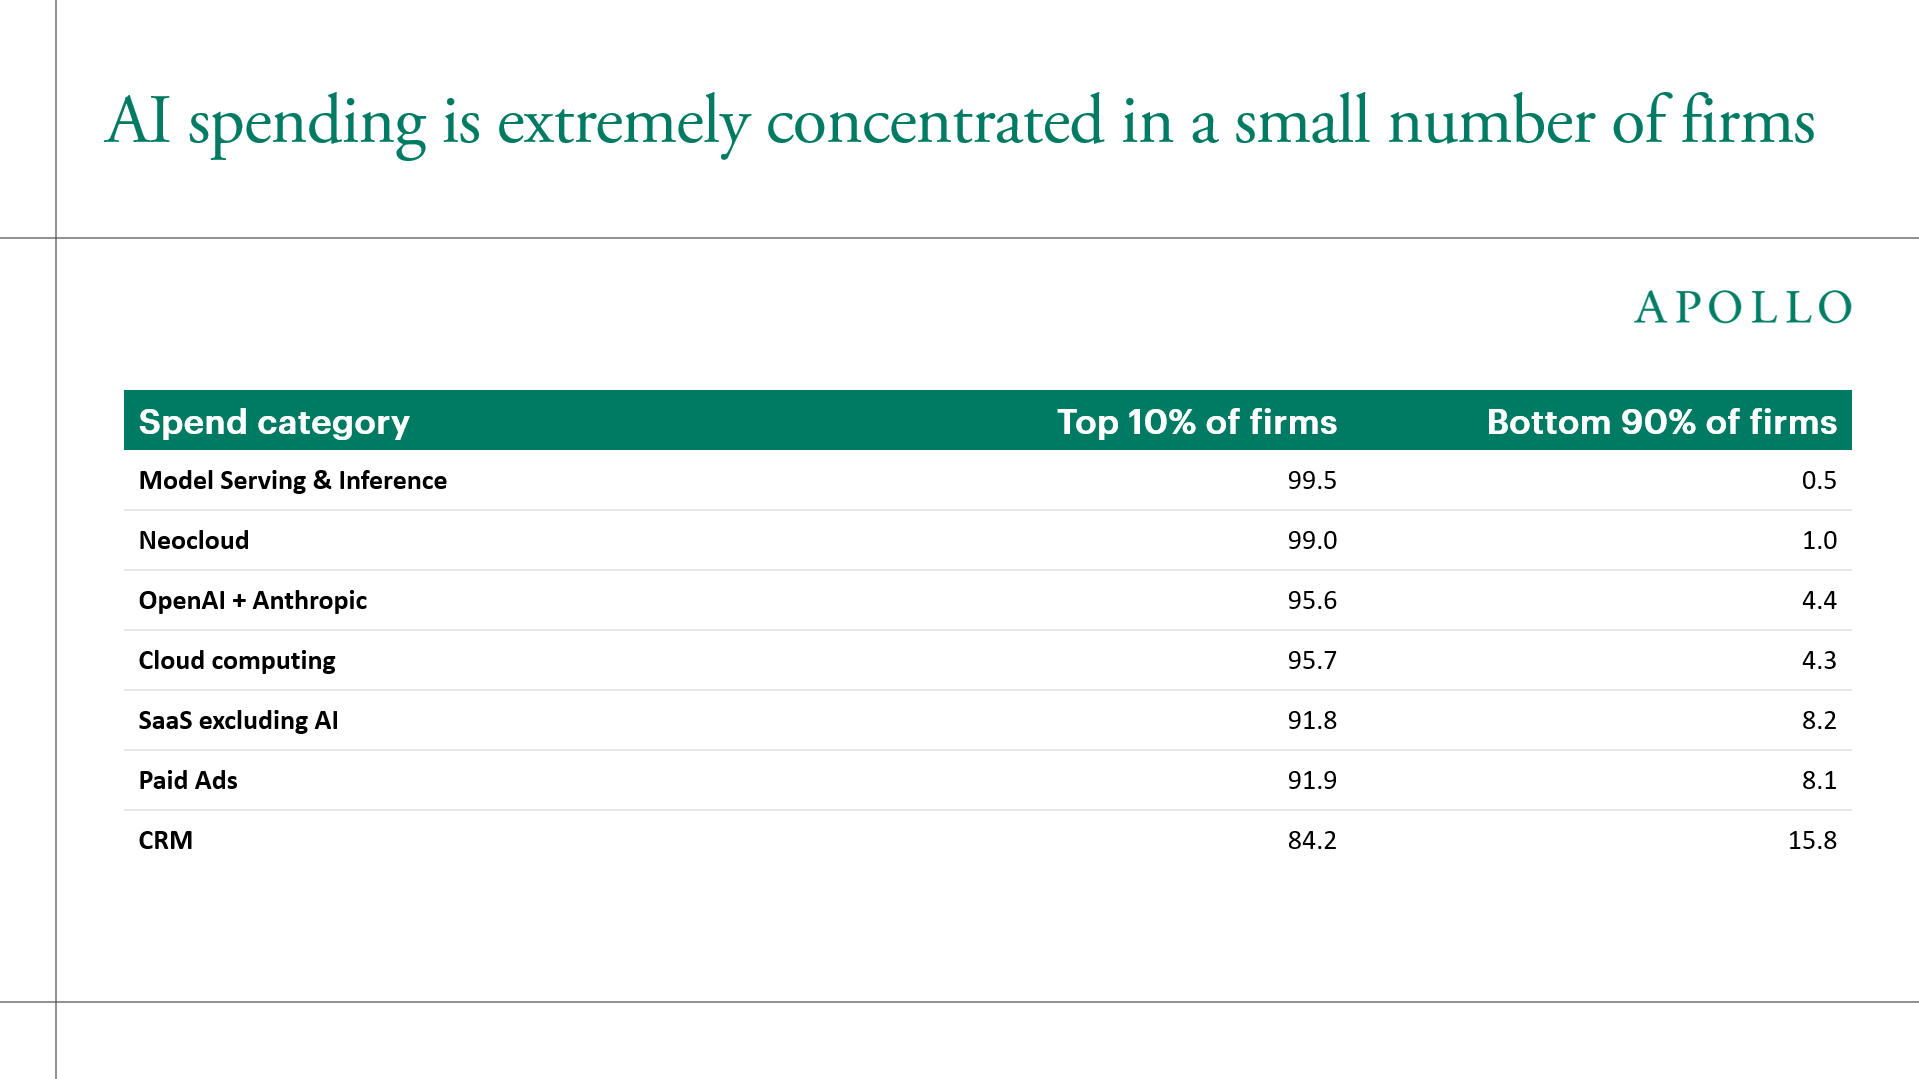
طبق دادههای Ramp که اسلوک استفاده کرده، ۱۰ درصد بالایی شرکتها ۹۹.۵ درصد هزینهی model serving و inference و حدود ۹۶ درصد هزینهی OpenAI و Anthropic را میدهند. از بین ۱ درصد پرخرجترین مشتریهای AI هم ۸۰ درصد شرکتهای VC-backed هستند، در حالی که شرکت معمولی (میانه) فقط ۱۳ درصد شانس دارد VC-backed باشد. یعنی بخش بزرگی از تقاضای توکن، پول استارتاپهایی است که خودشان با پول سرمایهگذار زندهاند.
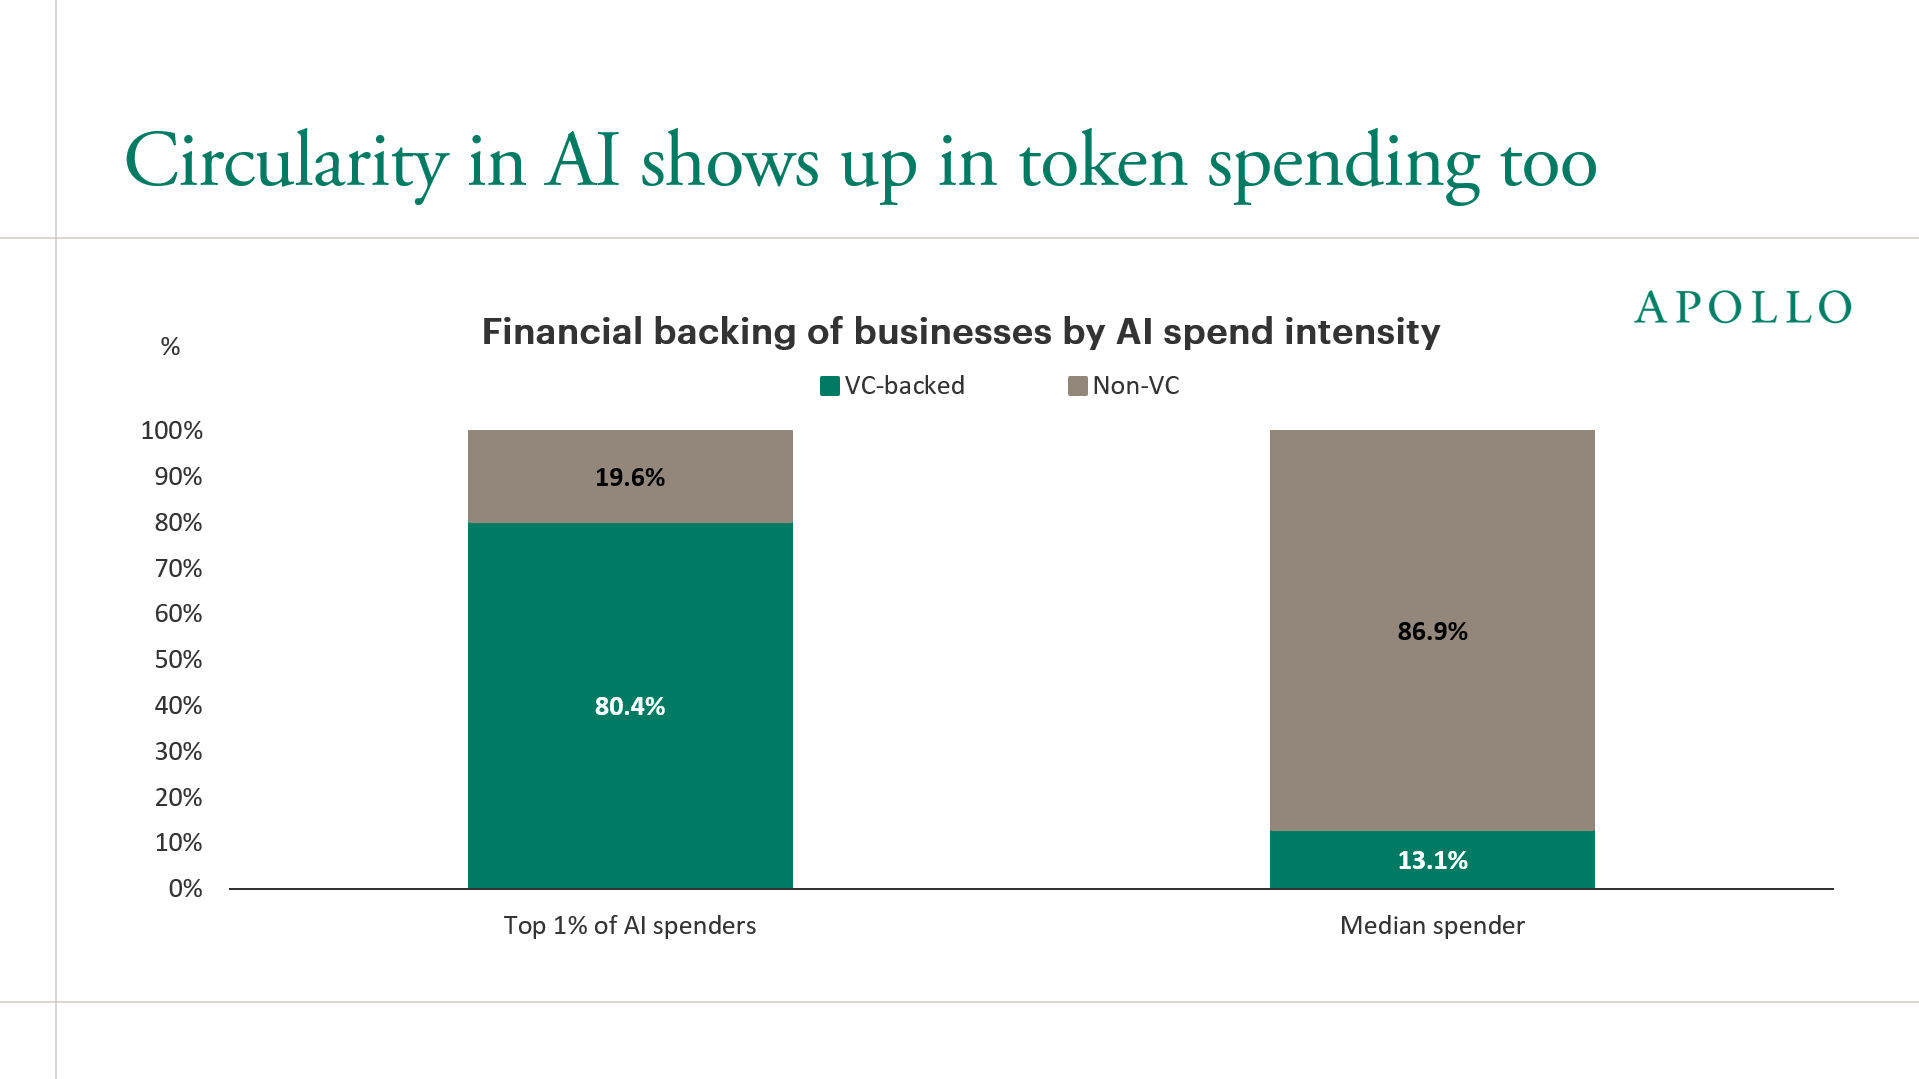
نتیجهگیری اسلوک این است که شرکتهای عادی دارند عقب میکشند و هزینهی توکن را دیگر موتور رشد نمیبینند، بلکه هزینهای میبینند که حاشیهی سود را میخورد. به گفتهی او «داستان AI در S&P 493 تعیین میشود، نه در Mag 7».
نظر من
به نظرم این دادهها مهماند ولی نباید زیادی از آنها نتیجه گرفت. تقریباً هر تکنولوژی بزرگ، از برق تا کامپیوتر، چند سال (گاهی یک دهه) طول کشید تا در آمار بهرهوری دیده شود؛ همان «پارادوکس سولو» معروف. شرکتهای سنتی باید اول فرایندهایشان را عوض کنند، نه اینکه فقط یک چتبات بخرند.
اما بخش تمرکز هزینهها برایم زنگ خطر واقعی است: اگر تقاضای توکن عمدتاً از استارتاپهای پر از پول VC بیاید که به هم سرویس میفروشند، این همان چرخهی دایرهای است که خیلیها نگرانش هستند. برای ما برنامهنویسها پیامش روشن است: ارزش واقعی وقتی ساخته میشود که AI یک مسئلهی مشخص و قابل اندازهگیری در یک کسبوکار معمولی را حل کند، نه وقتی فقط یک لایهی دیگر روی API یک مدل باشد. فرصت بزرگ هم دقیقاً همانجاست: S&P 493 هنوز منتظر محصولی است که پولش را واقعاً برگرداند.
Comments +
00No comments yet — be the first. هنوز نظری ثبت نشده؛ اولین نفر باش.